
Une scie sur établi, quelques machines électroportatives, des pots de peinture : transformer un ancien garage en espace de bricolage modifie les risques à assurer. Le bâtiment reste parfois une simple dépendance au sens du contrat, mais son nouvel usage, ses équipements et leur valeur peuvent nécessiter une protection différente. L’assurance habitation ne couvre pas automatiquement tous les locaux ni tous les outils qui s’y trouvent. Il faut distinguer les dommages à la construction, l’indemnisation du matériel et les conséquences d’un accident causé à un tiers.
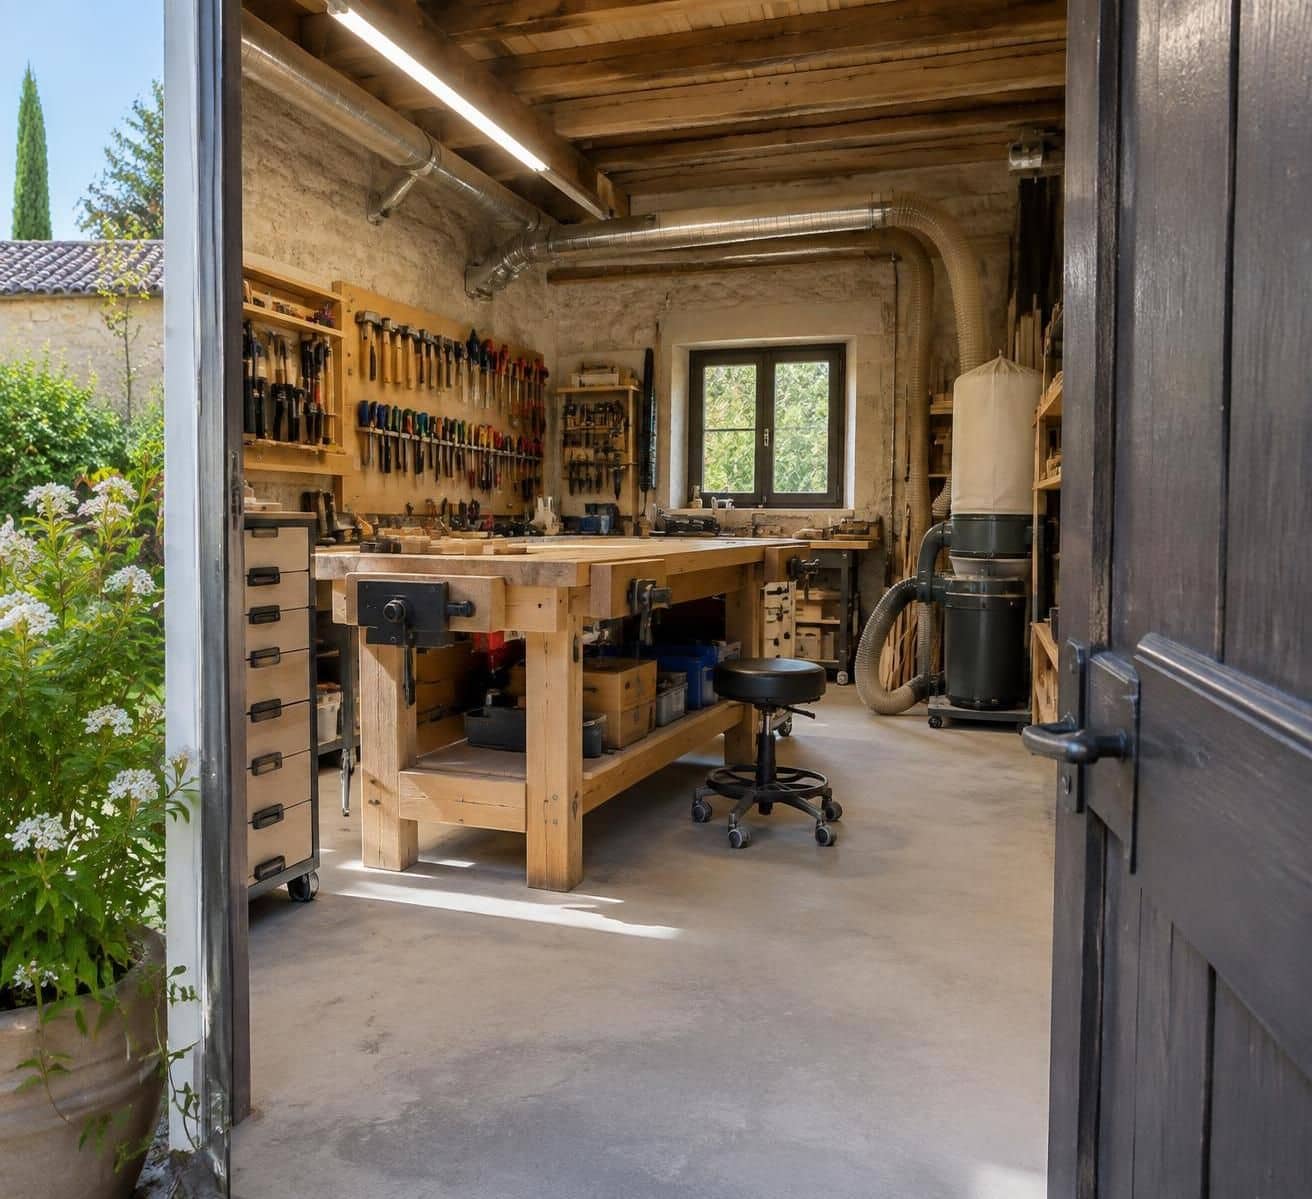
Prenons le cas fictif de Camille, qui aménage une remise indépendante pour restaurer des meubles le week-end. Avant d’y installer sa scie et son aspiration, elle doit vérifier la définition contractuelle du local, effectuer une déclaration à l’assureur et examiner les plafonds applicables. Une porte renforcée peut conditionner la protection contre le vol ; la vente régulière de ses créations peut, elle, appeler une assurance professionnelle. Entre extension du contrat existant et couverture distincte, le bon choix dépend moins du nom donné à l’atelier que de son utilisation réelle.
Dépendance transformée en atelier de bricolage : quelle qualification pour l’assurance habitation ?
Dépendance, annexe ou pièce supplémentaire : lire la définition du contrat

Le Code des assurances ne donne pas de définition générale unique de la dépendance applicable à tous les contrats. Les compagnies retiennent leurs propres critères : séparation avec le logement, absence de communication intérieure, destination utilitaire, superficie ou localisation.
Un garage, une ancienne écurie, une grange ou une cabane à outils peuvent entrer dans cette catégorie. Toutefois, un local accolé à la maison peut être traité différemment selon qu’une porte permet ou non de rejoindre directement les pièces de vie.

Le vocabulaire courant ne remplace donc pas les définitions contractuelles. Le terme « annexe » ne signifie pas systématiquement qu’un espace est habitable, et la qualification retenue en assurance ne détermine pas à elle seule son traitement fiscal ou urbanistique.
Chez Camille, la remise mesure 28 m², possède son propre accès et se trouve au fond du jardin. Ces caractéristiques peuvent correspondre aux critères de son assureur, mais elle transmet aussi des photographies et un descriptif pour obtenir une confirmation écrite.
Un atelier privé reste-t-il une dépendance assurée ?
Installer un établi ne transforme pas nécessairement une remise en logement ou en local professionnel. Un usage de loisir, sans accueil de clientèle ni activité rémunérée régulière, peut rester compatible avec une garantie dépendance prévue pour les usages privés.
La situation change lorsque l’aménagement comprend un espace de couchage utilisé régulièrement, une cuisine ou une organisation permettant une occupation résidentielle. Ce sont alors les caractéristiques et l’usage effectifs qu’il faut déclarer, plutôt que de conserver artificiellement l’appellation initiale.
La même vigilance s’applique aux activités artisanales. Restaurer sa propre commode n’expose pas aux mêmes risques que fabriquer des meubles sur commande, conserver les objets de clients ou employer une machine destinée à une production soutenue.
Camille commence par réparer son mobilier personnel. Si elle décide ensuite de vendre régulièrement ses réalisations, elle devra signaler cette évolution : le statut administratif de l’activité ne suffit pas, à lui seul, à établir ce que couvre son assurance.
Surface et éloignement : des seuils propres à chaque assureur
Les limites de surface ou de distance parfois citées dans les comparatifs ne constituent pas des règles légales universelles. Un seuil de 50 m² ou un rayon de 10 kilomètres peut correspondre à certaines offres, mais ne doit jamais être présumé applicable à toutes.
Il faut aussi vérifier si la superficie maximale concerne chaque bâtiment séparément ou l’ensemble des constructions secondaires. Deux petits locaux peuvent dépasser ensemble le plafond d’une formule qui semblait pourtant adaptée à chacun pris isolément.
Une dépendance située à une autre adresse peut être acceptée, moyennant une désignation précise ou une couverture particulière. À l’inverse, la présence sur le même terrain n’assure pas automatiquement son inclusion dans le contrat multirisque habitation.
Pour éviter les malentendus, Camille prépare un plan simple indiquant l’emplacement de la remise, sa distance avec la maison et ses dimensions. Elle précise également les matériaux de construction, le type de toiture, les raccordements et l’existence éventuelle d’une mezzanine.
Elle vérifie enfin son statut d’occupation. L’assurance n’est pas universellement obligatoire pour tout propriétaire d’un bâtiment indépendant, mais les obligations du locataire et celles liées à la copropriété doivent être examinées selon la situation. La première protection consiste à faire reconnaître le bon local, au bon usage, avant de choisir ses garanties.
Déclaration à l’assureur : comment faire couvrir les travaux et le nouvel atelier ?
Prévenir avant l’aménagement plutôt qu’après un sinistre
Une transformation peut modifier les réponses données lors de la souscription : destination du bâtiment, installation électrique, valeur du contenu ou présence de produits inflammables. Il est préférable de prévenir l’assureur avant le chantier, puis de confirmer les caractéristiques définitives une fois les travaux achevés.
Cette démarche permet de vérifier deux périodes distinctes. Pendant les travaux, certains dommages ou certaines interventions peuvent relever de conditions spécifiques ; après leur réception, le local doit être décrit selon son nouvel état et son utilisation réelle.
Camille informe ainsi son interlocuteur qu’elle prévoit une nouvelle alimentation électrique, une isolation et l’installation de machines fixes. Elle demande si les matériaux entreposés, les équipements déjà livrés et les éventuels dommages au bâtiment restent couverts pendant l’aménagement.
En présence d’artisans, elle vérifie leurs assurances adaptées aux interventions réalisées. Pour les travaux concernés, notamment lorsqu’ils touchent à la construction, les questions de responsabilité décennale et d’assurance dommages-ouvrage doivent aussi être examinées : elles ne se confondent pas avec la protection habitation ordinaire.
Quelles informations transmettre pour obtenir un avenant précis ?
Un message indiquant simplement « j’ai créé un atelier » laisse trop de place à l’interprétation. La demande doit permettre d’évaluer la construction, son contenu et les pratiques envisagées, sans minimiser les opérations occasionnelles présentant un risque particulier.
- Identification du bâtiment : adresse, implantation, surface calculée selon les règles du contrat, matériaux et accès.
- Usage exact : bricolage privé, fréquence d’utilisation, absence ou présence d’activité rémunérée.
- Installations : alimentation électrique, chauffage, arrivée d’eau, ventilation et aspiration.
- Équipements et stocks : machines fixes, outillage mobile, bois, peintures, solvants et valeur globale.
- Protection contre l’intrusion : portes, serrures, fenêtres, éventuels barreaux ou dispositif d’alarme.
Camille joint un inventaire et quelques photos, puis demande une proposition écrite. Elle veut notamment savoir si la modification prend effet immédiatement, à une date convenue ou seulement après acceptation de l’avenant et réalisation d’éventuelles mesures de sécurité.
Une attestation générale d’assurance ne détaille pas toujours ces éléments. Les conditions particulières actualisées doivent permettre d’identifier le local assuré, tandis que les conditions générales précisent les événements couverts, les exclusions et les obligations à respecter.
Quel délai respecter et quelles conséquences en cas d’oubli ?
Lorsqu’une circonstance nouvelle aggrave le risque ou en crée un nouveau et rend inexactes ou caduques les réponses initiales, l’article L. 113-2 du Code des assurances prévoit une déclaration dans les quinze jours à partir du moment où l’assuré en a connaissance. Le texte prévoit une lettre recommandée ou un envoi recommandé électronique.
Ce délai ne constitue pas une autorisation générale d’attendre quinze jours après n’importe quel chantier. Anticiper reste la meilleure manière d’éviter une période pendant laquelle l’étendue de la protection n’est pas clairement établie.
L’assureur peut proposer une cotisation différente, adapter les conditions ou, dans les situations prévues par la loi, résilier le contrat. Une déclaration n’implique donc pas que tous les nouveaux risques seront automatiquement acceptés au même tarif.
En cas d’omission, l’absence d’indemnisation n’est pas une conséquence systématique et identique pour tous les dossiers. La qualification du manquement, son caractère intentionnel et les règles applicables peuvent conduire notamment à une réduction d’indemnité ou, en cas de fausse déclaration intentionnelle répondant aux conditions légales, à la nullité du contrat. Une trace écrite et un avenant accepté sécurisent davantage qu’un simple échange oral.
Garanties de l’atelier : protéger le bâtiment, les outils et la responsabilité civile
Ne pas confondre couverture des murs et indemnisation du contenu
Un bâtiment assuré contre l’incendie ne garantit pas nécessairement tous les biens qu’il abrite. Les contrats peuvent prévoir un capital mobilier spécifique, un sous-plafond pour les locaux secondaires ou des restrictions concernant certaines catégories d’équipements.
Camille possède une scie sur table, une ponceuse, un aspirateur et plusieurs outils sur batterie. Elle additionne leurs valeurs de remplacement, puis vérifie si le plafond disponible couvre aussi les accessoires, les rangements et les matériaux entreposés.
Le matériel de bricolage doit être évalué séparément de la construction. Les biens prêtés, loués ou confiés par un proche nécessitent une lecture particulière, car leur présence dans l’atelier ne suffit pas à les rendre assurés.
Les conditions de règlement comptent autant que le capital annoncé. Une indemnisation vétusté déduite, une garantie en valeur à neuf sous conditions et un remboursement plafonné peuvent produire des résultats très différents après la destruction d’une machine ancienne.
Quelles garanties vérifier selon les accidents possibles ?
| Événement | Protection à examiner | Point de vigilance |
|---|---|---|
| Départ de feu sur une installation | Incendie et dommages associés | Bâtiment, contenu, déblaiement et limites contractuelles |
| Intrusion et disparition des outils | Vol et vandalisme dans les dépendances | Fermetures exigées, circonstances garanties et sous-plafond |
| Fuite sur un raccordement | Dégâts des eaux | Recherche de fuite, réparation de la cause et canalisations extérieures |
| Toiture endommagée par le vent | Tempête et événements climatiques | Conditions applicables aux constructions légères |
| Dommage accidentel causé au voisin | Responsabilité civile adaptée | Usage privé, exclusions et nature du dommage |
| Casse interne d’une machine | Éventuelle garantie spécifique | Une panne ou une casse accidentelle n’est pas automatiquement couverte |
Ce tableau constitue une grille de lecture, pas une liste de prestations universelles. Une garantie présente pour la résidence principale peut être absente, limitée ou soumise à d’autres conditions dans le local secondaire.
Les catastrophes naturelles répondent également à un régime spécifique : leur mise en jeu suppose notamment les conditions légales, dont la reconnaissance de l’état de catastrophe naturelle pour l’événement concerné. Toute entrée d’eau ne relève donc pas automatiquement de cette garantie.
Responsabilité civile : qui paie si le bricolage blesse quelqu’un ?
Si une pièce de bois tombe sur la voiture d’un visiteur, une responsabilité peut être engagée selon les circonstances. Il faut vérifier quelle garantie intervient : responsabilité civile vie privée, responsabilité liée au bâtiment ou protection correspondant à une activité particulière.
Un incendie parti de l’atelier peut aussi se propager au fonds voisin. Les dommages subis par Camille et ceux réclamés par d’autres personnes relèvent de mécanismes différents, même s’ils trouvent leur origine dans un événement unique.
La blessure que Camille s’inflige elle-même avec sa scie appelle encore une autre analyse. La responsabilité civile ne constitue pas une assurance personnelle contre ses propres accidents ; une garantie accidents de la vie peut être pertinente, selon ses conditions et exclusions.
Enfin, une activité rémunérée peut sortir du champ de la vie privée. Si Camille conserve une commode appartenant à un client, elle doit faire vérifier à la fois les dommages aux biens confiés et sa responsabilité dans le cadre de la prestation.
La bonne lecture consiste donc à suivre un scénario complet : origine du dommage, bien touché, personne lésée et garantie mobilisable. Cette méthode fait apparaître les lacunes qu’un simple intitulé commercial masque parfois.
Vol et risques d’incendie : sécuriser une dépendance utilisée pour bricoler
Adapter l’électricité et maîtriser les sources de chaleur
Les risques d’incendie augmentent lorsque l’installation initialement prévue pour un éclairage occasionnel alimente plusieurs machines et un chauffage. Une succession de multiprises ou une rallonge inadaptée ne remplace pas une installation dimensionnée pour les usages réels.
Camille fait contrôler son alimentation par un professionnel compétent avant de brancher sa scie et son système d’aspiration. Elle lui décrit les appareils susceptibles de fonctionner ensemble afin que la puissance disponible et les protections soient examinées de manière cohérente.
Le chauffage mérite la même attention. Un appareil placé près d’un stock de bois, de cartons ou de poussières peut provoquer un départ de feu ; son implantation et son utilisation doivent respecter les instructions du fabricant et les exigences éventuellement prévues au contrat.
La présence d’une garantie incendie ne dispense pas des mesures de prévention. Toutefois, une installation imparfaite ne permet pas non plus d’affirmer abstraitement que toute indemnisation serait exclue : les conséquences dépendent des clauses opposables et des circonstances.
Poussières, solvants et travaux par point chaud : organiser les usages
Les copeaux et poussières s’accumulent rapidement derrière les machines et autour des moteurs. Un nettoyage régulier, une aspiration adaptée et un rangement laissant les équipements accessibles réduisent les situations dangereuses tout en facilitant les interventions d’entretien.
Certains produits de finition dégagent des vapeurs inflammables. Ils doivent être conservés dans leurs contenants adaptés, conformément aux consignes figurant sur l’étiquette et la fiche de données de sécurité, loin des sources d’allumage et dans des conditions de ventilation appropriées.
Les chiffons imprégnés de certaines huiles de finition peuvent présenter un risque d’auto-échauffement. Camille suit les instructions du fabricant pour leur stockage temporaire et leur élimination, plutôt que de les abandonner en boule dans une poubelle chargée de sciure.
Le soudage, le meulage ou l’usage d’un chalumeau appellent des précautions supplémentaires. Il faut éloigner les combustibles, tenir compte de la projection d’étincelles et vérifier auprès de l’assureur que ces pratiques restent compatibles avec l’usage déclaré.
Un extincteur adapté, entretenu et accessible peut compléter l’organisation de sécurité, sans remplacer l’évacuation ni l’appel aux secours. Les équipements de détection doivent également être choisis en tenant compte de l’environnement poussiéreux et des prescriptions applicables.
Prévenir le vol sans supposer qu’un cadenas suffit
Une remise discrète peut concentrer plusieurs milliers d’euros d’équipements facilement transportables. Les ouvertures, les charnières et les fenêtres doivent être examinées autant que la serrure principale : une porte renforcée ne compense pas une fenêtre aisément accessible laissée ouverte.
La garantie vol peut imposer des caractéristiques précises de fermeture ou distinguer plusieurs circonstances d’intrusion. Camille demande donc les exigences applicables à son local plutôt que d’acheter un cadenas sur la seule base d’une promesse commerciale.
Elle photographie ses machines et conserve les numéros de série hors du bâtiment. Ces éléments facilitent leur identification et la preuve de possession, mais ne remplacent pas les dispositifs de protection exigés pour déclencher la couverture.
Une alarme ou une caméra peut apporter une protection complémentaire, sans rendre automatiquement le risque acceptable pour la compagnie. Si l’atelier reste inoccupé longtemps, il faut aussi vérifier les clauses d’inoccupation et les obligations de mise en sécurité.
Chaque achat important doit enfin conduire à réévaluer le capital assuré. La prévention doit suivre la valeur et l’usage de l’atelier, pas rester figée au jour de son aménagement.
Extension de garantie ou contrat séparé : comparer le coût et préparer l’indemnisation
Choisir une couverture adaptée plutôt que la prime la plus basse
Une extension de garantie peut suffire lorsque le local reste proche de la maison, de dimensions compatibles avec l’offre et réservé aux loisirs. Elle permet de conserver un interlocuteur unique, mais il faut vérifier les limites propres au bâtiment secondaire.
Un contrat distinct peut devenir pertinent pour un emplacement éloigné, une construction atypique, un équipement important ou une activité exclue de la formule actuelle. Ce choix ne garantit pas une meilleure protection par principe : il doit répondre à des besoins identifiés.
Camille compare ainsi deux propositions sur des bases identiques. Elle indique la même valeur de reconstruction, le même inventaire et les mêmes usages pour éviter qu’un devis apparemment moins cher corresponde simplement à une protection plus faible.
Il n’existe pas de tarif universel fiable pour un atelier privé. La cotisation dépend notamment de l’adresse, de la construction, des capitaux, des garanties, des franchises et des mesures de protection demandées.
Comparer franchises, sous-plafonds et modalités de remboursement
Le montant maximal affiché en première page ne suffit pas. Une offre peut annoncer un capital mobilier conséquent tout en réservant un sous-plafond réduit au vol dans les dépendances, ou prévoir une franchise différente selon l’événement.
À titre purement illustratif, supposons un préjudice matériel de 8 000 euros, un plafond applicable de 5 000 euros et une franchise de 300 euros. Si le contrat applique cette franchise après plafonnement, le versement serait de 4 700 euros ; la méthode exacte doit être vérifiée dans les clauses.
La vétusté peut également réduire le règlement initial. Certaines garanties de remplacement prévoient un complément après présentation d’une facture et dans un délai déterminé, tandis que d’autres indemnisent uniquement sur la base de la valeur d’usage.
Camille examine aussi les frais annexes : évacuation des débris, sécurisation provisoire, expertise éventuelle et remise en état. Ces dépenses peuvent peser lourd après un incendie, même lorsque la petite construction elle-même semble peu coûteuse.
Elle vérifie enfin les règles de reconstruction et les justificatifs nécessaires. L’assurance ne dispense pas des autorisations administratives qui seraient requises pour rebâtir ou modifier l’implantation du local après sa destruction.
Préparer les preuves et réagir correctement après un sinistre
Un inventaire tenu à jour fait gagner du temps au moment le plus difficile. Camille conserve dans un espace numérique sécurisé les factures, photographies, références, numéros de série et justificatifs des améliorations réalisées dans son atelier de bricolage.
Pour l’outillage acquis d’occasion, les preuves disponibles peuvent comprendre une facture, un reçu, des échanges de vente ou des photographies datées. Leur force probante sera appréciée dans le dossier ; l’absence de ticket d’origine ne signifie pas automatiquement qu’aucune preuve n’est possible.
Après un événement, la priorité reste la sécurité des personnes et la limitation des dommages sans prise de risque. Il convient ensuite de prévenir rapidement l’assureur, de documenter les dégâts et de conserver, lorsque c’est possible, les éléments utiles à l’expertise.
Le délai de déclaration figure au contrat dans le respect des minima légaux : en principe, il ne peut être inférieur à cinq jours ouvrés, ramenés à deux jours ouvrés pour le vol. Des règles particulières existent, notamment pour les catastrophes naturelles.
En cas de cambriolage, un dépôt de plainte et une liste précise des objets disparus sont généralement nécessaires au traitement du dossier. Les réparations urgentes doivent être justifiées, et les remplacements importants discutés avant d’éliminer les biens endommagés.
Le meilleur contrat reste celui dont les conditions correspondent au local réel et dont les preuves permettent d’établir la perte. Ce travail de préparation transforme une promesse de couverture en protection effectivement mobilisable.
Questions fréquentes sur l’assurance d’une dépendance aménagée en atelier
Une dépendance déjà déclarée doit-elle être signalée à nouveau après sa transformation en atelier ?
Oui, lorsque les aménagements ou le nouvel usage modifient les informations déclarées ou les risques couverts. L’installation de machines, un nouveau chauffage ou une hausse importante de la valeur du contenu justifient notamment une vérification avec l’assureur.
Mes outils sont-ils couverts contre le vol dans un abri de jardin ?
Seulement si le contrat garantit le contenu de ce local contre le vol, dans les circonstances prévues et avec les protections exigées. Vérifiez le capital applicable, les éventuels sous-plafonds et la franchise.
Puis-je vendre mes créations avec une simple assurance habitation ?
La couverture de la vie privée ne doit pas être présumée applicable à une activité rémunérée. Décrivez précisément les ventes, la production et les éventuels biens confiés à votre assureur afin de déterminer si une assurance professionnelle est nécessaire.
Une dépendance de plus de 50 m² est-elle impossible à assurer ?
Non. Ce seuil n’est pas une limite légale générale : certains contrats imposent un plafond, d’autres acceptent des surfaces supérieures avec une tarification ou des conditions adaptées. Une couverture distincte peut aussi être envisagée.
La responsabilité civile couvre-t-elle une blessure que je me cause en bricolant ?
Elle vise les dommages causés à autrui dans le périmètre du contrat, pas vos propres blessures. Une garantie accidents de la vie peut compléter votre protection, selon les accidents couverts, les exclusions et les seuils d’intervention.